12/04/2023
亞洲(日本除外)定息產品部首席投資總監Murray Collis
2023年3月16日,摩根大通宣布將新的摩根大通亞洲信貸亞太區指數納入摩根大通亞洲信貸指數(JACI)系列。在本投資通訊,亞洲(日本除外)定息產品部首席投資總監Murray Collis分析其對投資者的影響。
2023年3月16日,摩根大通宣布將新的摩根大通亞洲信貸亞太區指數納入摩根大通亞洲信貸指數(JACI)系列。此舉已諮詢超過38家註冊地為亞洲、歐洲及美國的投資管理人及資產擁有人,其合共管理約1,150億美元資產,當中超過90%資產以摩根大通亞洲信貸指數系列為基準。
摩根大通亞洲信貸亞太區指數將於2023年第二季推出,並將現有摩根大通亞洲信貸指數的涵蓋範圍擴大至日本、澳洲、紐西蘭及其他太平洋國家的債務。明確而言,摩根大通亞洲信貸亞太區指數是摩根大通亞洲信貸指數系列的新指數,其不會影響現有的旗艦摩根大通亞洲信貸指數,該指數將繼續專注於亞洲債券(日本、澳洲、紐西蘭及其他太平洋國家的債務除外)。
摩根大通亞洲信貸亞太區指數預計涵蓋21個市場內648家發行人總值15,618億美元的企業、準主權及主權債務。相比之下,摩根大通亞洲信貸指數涵蓋17個市場內555家發行人總值10,899億美元的債務1。摩根大通亞洲信貸亞太區指數的平均信貸評級為A3/A-/ BBB+(穆迪/標準普爾/惠譽),略高於摩根大通亞洲信貸指數的Baa1/A-/BBB+2。摩根大通亞洲信貸亞太區指數的存續期為4.40年,略低於摩根大通亞洲信貸指數的4.51年3。
I. 地區比重:兩項指數的主要差別之一是摩根大通亞洲信貸亞太區指數納入日本(19.6%)、澳洲(9.7%)及紐西蘭(0.9%)債券。因此,與摩根大通亞洲信貸指數相比,其他亞洲地區所佔比重將會較低,其中,中國內地(由40.4%降至28.6%)、香港(由12.3%降至8.5%)及南韓(由10.7%降至7.3%)的比重變動最為明顯。
II. 行業比重:鑑於優質銀行及多元化金融於日本及澳洲發行人中佔主導地位,摩根大通亞洲信貸亞太區指數內金融業債券比重將為37.9%,高於摩根大通亞洲信貸指數的26.8%。此外,根據估計,主權及房地產業債券所佔比重應會出現最大相應減幅。
III. 信貸質素:與摩根大通亞洲信貸指數相比,摩根大通亞洲信貸亞太區指數中A級債券比重將增加7.3%至39%,而BBB級債券比重將降低6.5%至34.9%。大部份澳洲、紐西蘭及日本的新增發行人均為A級發行人。BBB級發行人減少主要由於印尼及菲律賓等亞洲主權發行人所佔比重減少。
摩根大通亞洲信貸亞太區指數對比摩根大通亞洲信貸指數 — 十大地區比重
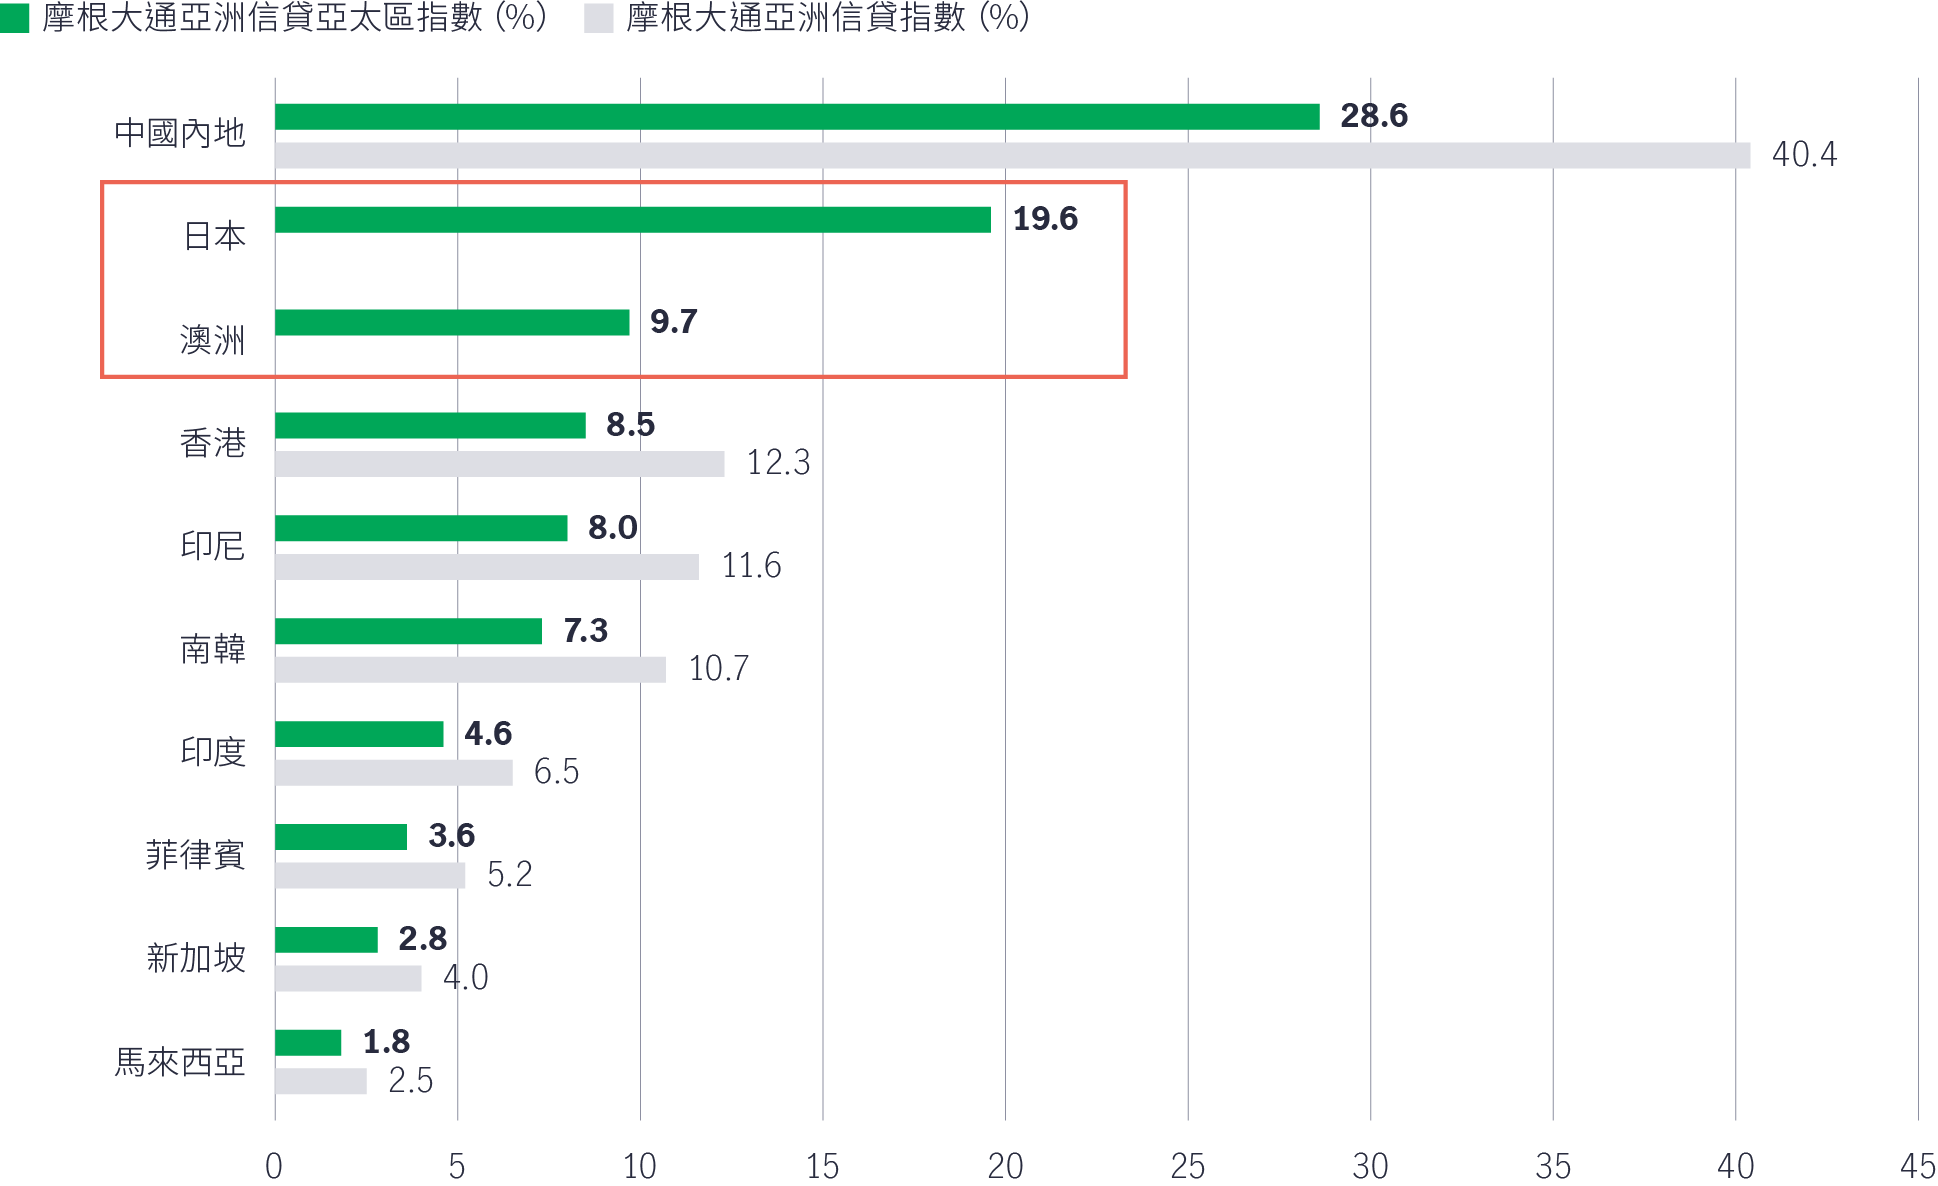
資料來源:摩根大通,截至2023年2月28日。摩根大通亞洲信貸亞太區指數地區比重為摩根大通根據新指數所作的估計。
摩根大通亞洲信貸亞太區指數對比摩根大通亞洲信貸指數 — 行業比重
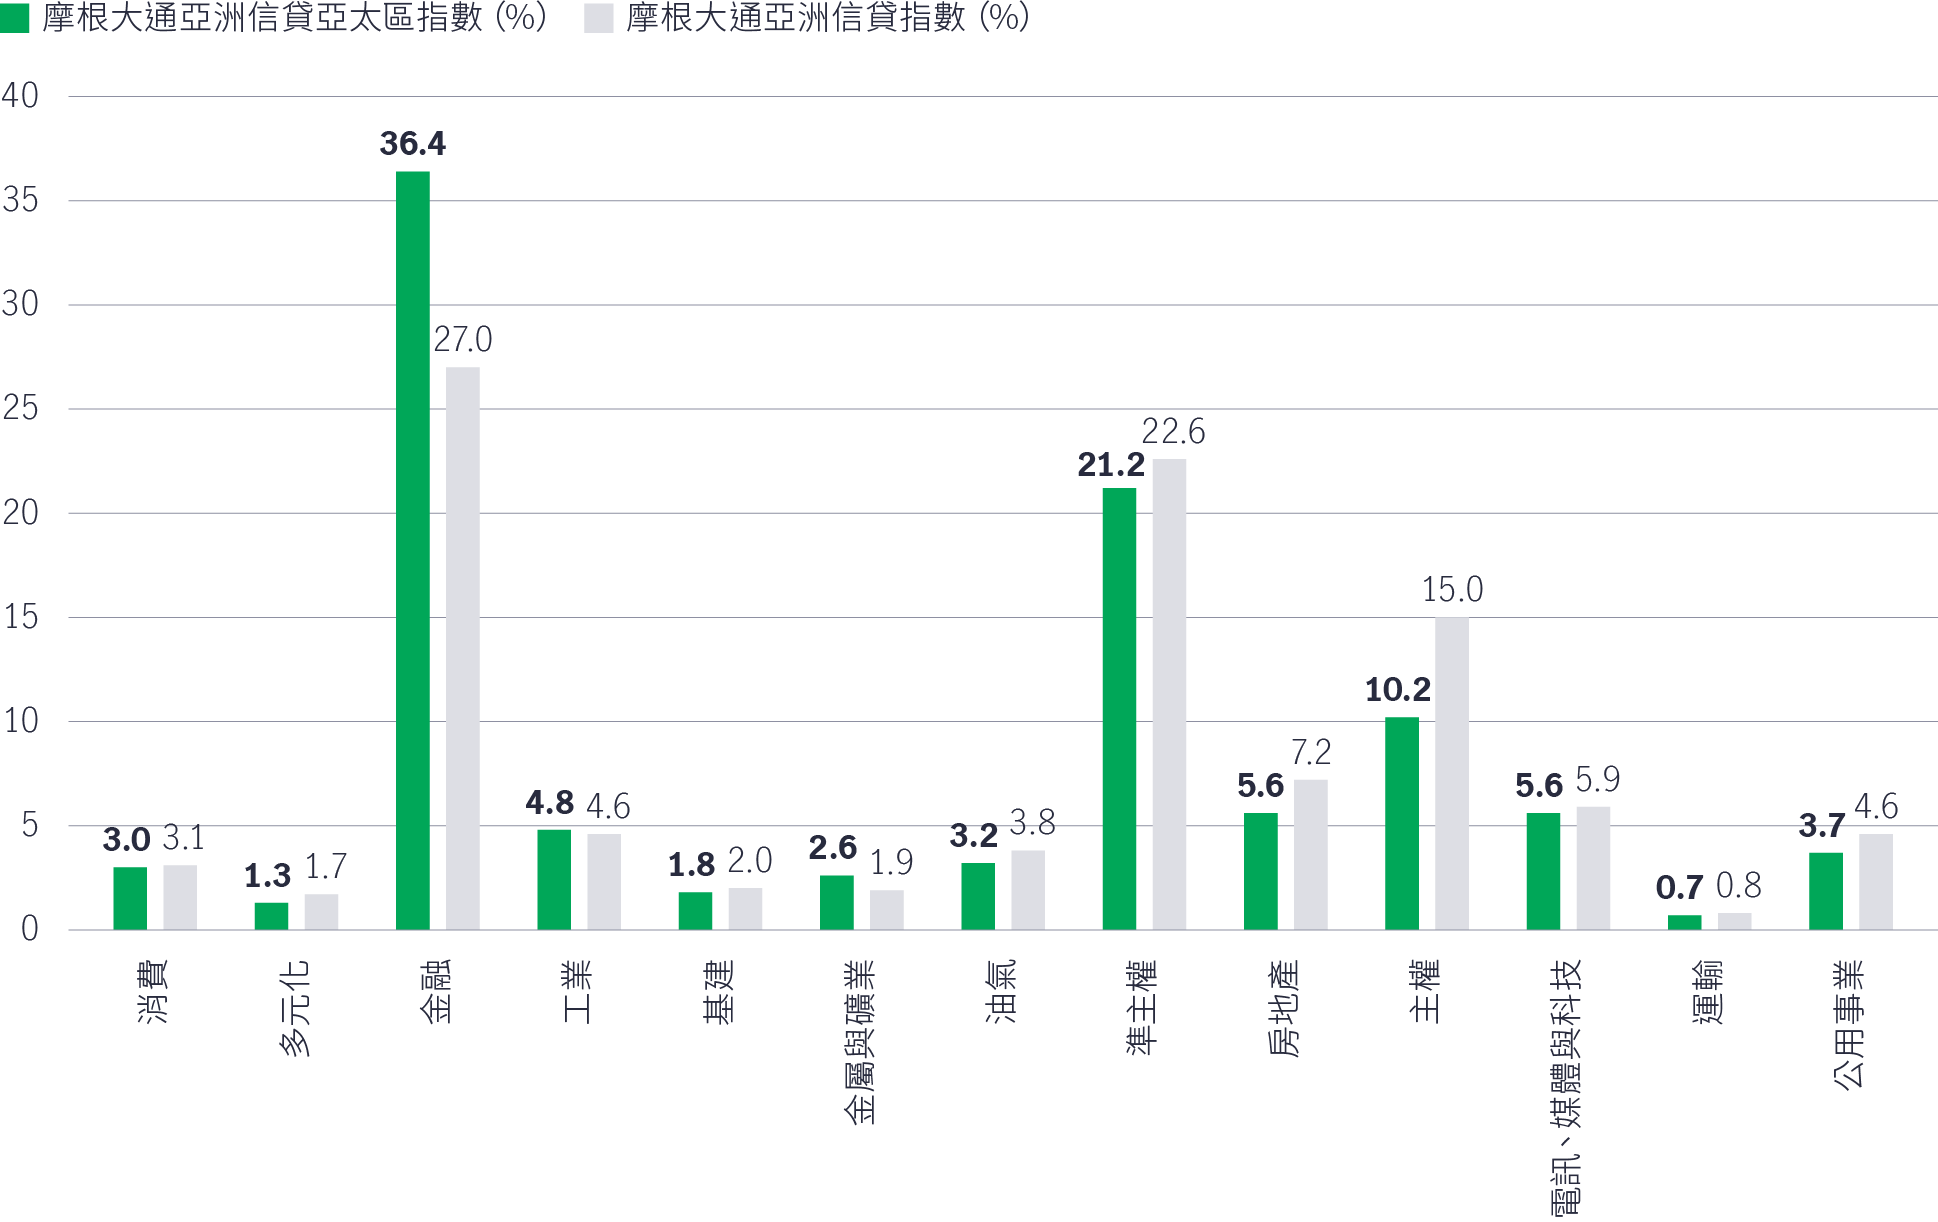
資料來源:摩根大通,截至2023年2月28日。摩根大通亞洲信貸亞太區指數行業比重為摩根大通根據新指數所作的估計。
比較兩項指數,摩根大通亞洲信貸指數對中國內地的單一市場比重較高,摩根大通亞洲信貸亞太區指數的集中度則有所下降。過往,鑑於中國內地領導新債發行趨勢,加上其作為亞洲增長引擎的重要性,摩根大通亞洲信貸指數內中國信貸所佔比重曾經超過50%。因此,對部份投資者而言,摩根大通亞洲信貸指數的潛在不利因素是相對較廣泛的亞洲信貸領域,投資者高度集中於單一市場,但高集中度可能不受歡迎。從這個角度來看,摩根大通亞洲信貸亞太區指數擴大涵蓋範圍至日本及亞太區國家,加入該指數有助於降低單一市場的整體集中度。
此外,摩根大通亞洲信貸亞太區指數內主權債券所佔比重下降至約10.4%(由摩根大通亞洲信貸指數的15%),而企業(包括準主權)債券所佔比重則由85%增加至略低於90%。綜上所述,採用摩根大通亞洲信貸亞太區指數有助於提高地區及行業多元化程度,並降低整體集中度風險。
根據指數供應商的逆向測試結果及分析,摩根大通亞洲信貸亞太區指數過去六年的表現優於摩根大通亞洲信貸指數,累計回報分別為8.96%及7.87%;波幅亦較低,分別為4.79%及5.34%。摩根大通亞洲信貸亞太區指數的夏普比率亦達0.31,摩根大通亞洲信貸指數則為0.254。
作為亞洲債券管理人及資產擁有人,十多年來我們一直積極投資於較廣泛的亞太區固定收益領域(包括日本及澳洲的發行人)。根據我們的經驗,我們認為此類信貸通常廣受投資者支持。透過摩根大通亞洲信貸亞太區指數擴大投資領域有望改善風險回報水平並降低波幅,對有意進一步投資亞太區的投資者可能具吸引力。
鑑於我們擁有分駐亞洲各地(包括日本)的固定收益團隊,信貸研究範圍廣泛,我們已深入研究多家將會構成摩根大通亞洲信貸亞太區指數的日本、澳洲及紐西蘭新發行人,並已與有關發行人建立關係。因此,我們相信我們具備明顯優勢,可助客戶過渡至令人振奮的亞洲信貸發展新階段。
1 摩根大通,2023年3月16日。
2 摩根大通,截至2023年2月28日。
3 摩根大通,截至2023年2月。
4 摩根大通,截至2022年12月30日。摩根大通亞洲信貸亞太區指數的表現經逆向測試並屬假設,僅供參考,以表明該指數若在相關時期計算的歷史表現。逆向測試反映新的摩根大通亞洲信貸亞太區指數成份公司,並運行歷史回報/風險時間序列分析。
關於聯儲局三年來首次加息的最新觀點
美國聯儲局宣布調高聯邦基金利率25點子,加幅符合市場預期。環球首席經濟師Alex Grassino分享他對加息的最新觀點。
AI熱潮背後:宏利環球多元資產入息基金如何發掘長線股票投資機遇
人工智能(AI)持續創造潛在投資機遇,但我們認為,並非所有與 AI 相關的企業都能成為長期贏家。有見及此,宏利環球基金 – 環球多元資產入息基金採取更具選擇性及重視估值的投資策略。在本投資通訊中,我們將探討在識別長期贏家時所著重的三大關鍵特質,以及這些投資原則如何體現於本基金的股票配置之中。現時,本基金維持看好通訊服務、康健護理、必需消費品及能源等板塊。目前的配置反映投資團隊由下而上分析的投資理念,精選具備長期基本因素、良好現金流特質及估值吸引力的企業。
亞洲高收益債券創新高,接下來何去何從?
亞洲高收益債券一直是投資者獲取較高收益的重要渠道,但現時所面對的投資機遇,與新冠疫情前已截然不同。正如我們接近一年前於投資通訊中探討,這個資產類別已不再由中國內地房地產發展商主導,投資機遇反而變得更多元化,涵蓋金融機構、博彩營運商、基建企業,以及個別前緣市場等多個不同領域。
Fed hikes rates for first time since 2023 as expected
Today’s Federal Open Market Committee (FOMC) decision and press conference went smoothly—a welcome development, in our judgment, after the mixed signals that emerged from the Fed’s July meeting. The rate decision: A 25 basis-point (bps) hike, bringing the federal funds rate from 3.75% to 4.00%.
Beyond AI hype: How Manulife Global Multi Asset Diversified Income Fund (GMADI) evaluates long-term equity opportunities
AI continues to create potential investment opportunities, but we believe not every AI-related company will become a long-term winner. Rather than maximising exposure to the theme, the Manulife Global Fund - Global Multi-Asset Diversified Income Fund takes a selective and valuation-aware approach. In this investment note, we discuss the three characteristics we look for when identifying long-term winners and how these principles are reflected in the Fund's equity sleeve which currently maintains a constructive view on sectors such as communication services, healthcare, consumer staples and energy. This positioning reflects our bottom-up conviction in individual businesses whose long-term fundamentals, cash flow characteristics and valuations are viewed favourably by the investment team.
Asia High Yield has reached new highs; what’s next?
Asia High Yield (HY) bonds, known for providing an attractive source of income, present a very different opportunity set today compared to the pre-pandemic era. As discussed in our investment note from nearly a year ago, the asset class is no longer dominated by Chinese Mainland property developers. Instead, it has become more diversified, with investment opportunities spanning multiple areas, such as financial institutions, gaming operators, infrastructure providers, and selected frontier markets.