23/1/2025
亞洲(日本除外)定息產品首席投資總監 Murray Collis
鑑於融資成本上漲,因此近年亞洲美元債券發行量減少,加上出現淨贖回,投資者開始考慮較廣泛的亞太區美元債券市場,當中包括日本和澳洲等市場。
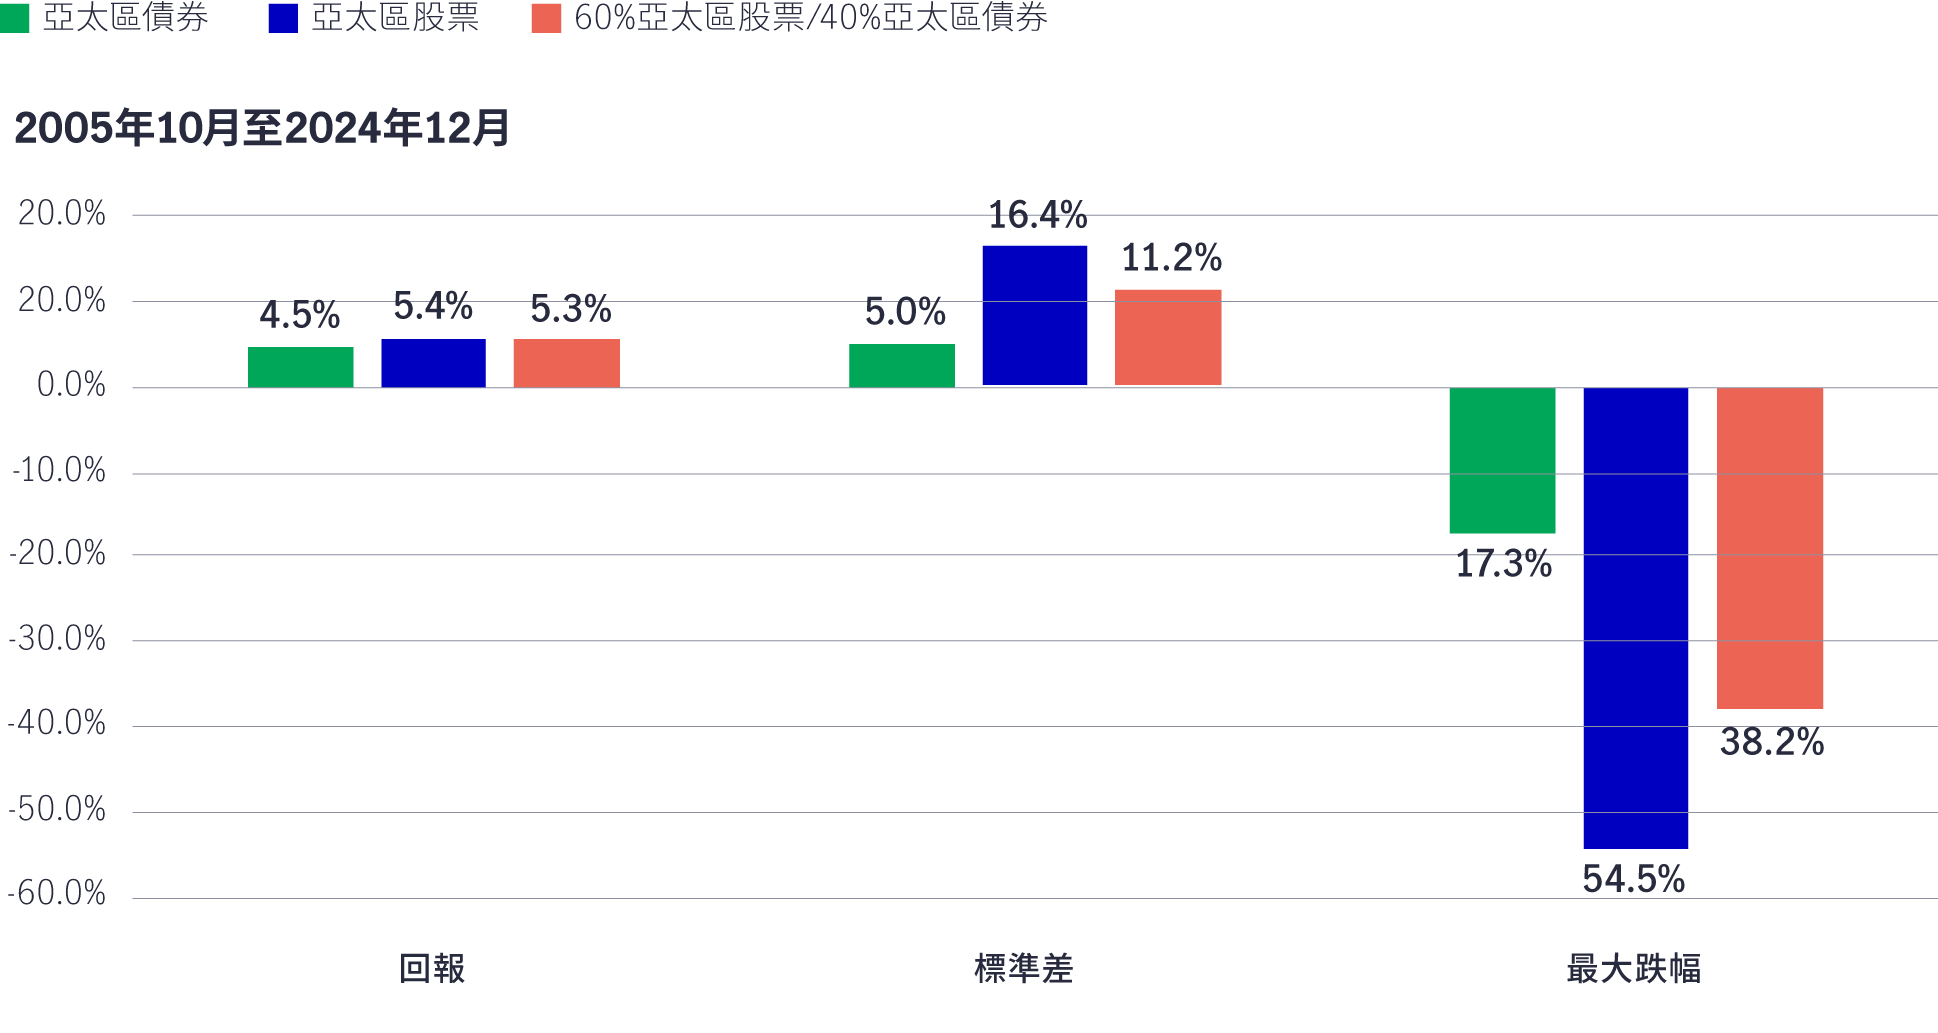
往績顯示,亞太區美元債券(亞太區債券)是出色的分散投資工具,能夠大幅降低整體投資組合波幅。鑑於亞太區債券著重提供穩定收益,而且發債公司的質素普遍較高,因此其回報吸引(自2005年10月以來為每年4.5%),波幅相對較低(每年標準差為5.0%);亞太區股票的同期回報雖為每年5.4%,但波幅顯著較高(每年16.4%)。
至於期內兩類資產的最大跌幅(即由高峰走至低谷的最大跌幅),亞太區債券的最大跌幅為2022年10月的17.3%,源於美國利率急升,加上中國房地產領域出現違約,導致信貸息差擴闊所產生的綜合影響。亞太區股票則2009年2月錄得最大跌幅54.5%,因為環球金融危機觸發全球風險資產出現大幅抛售。
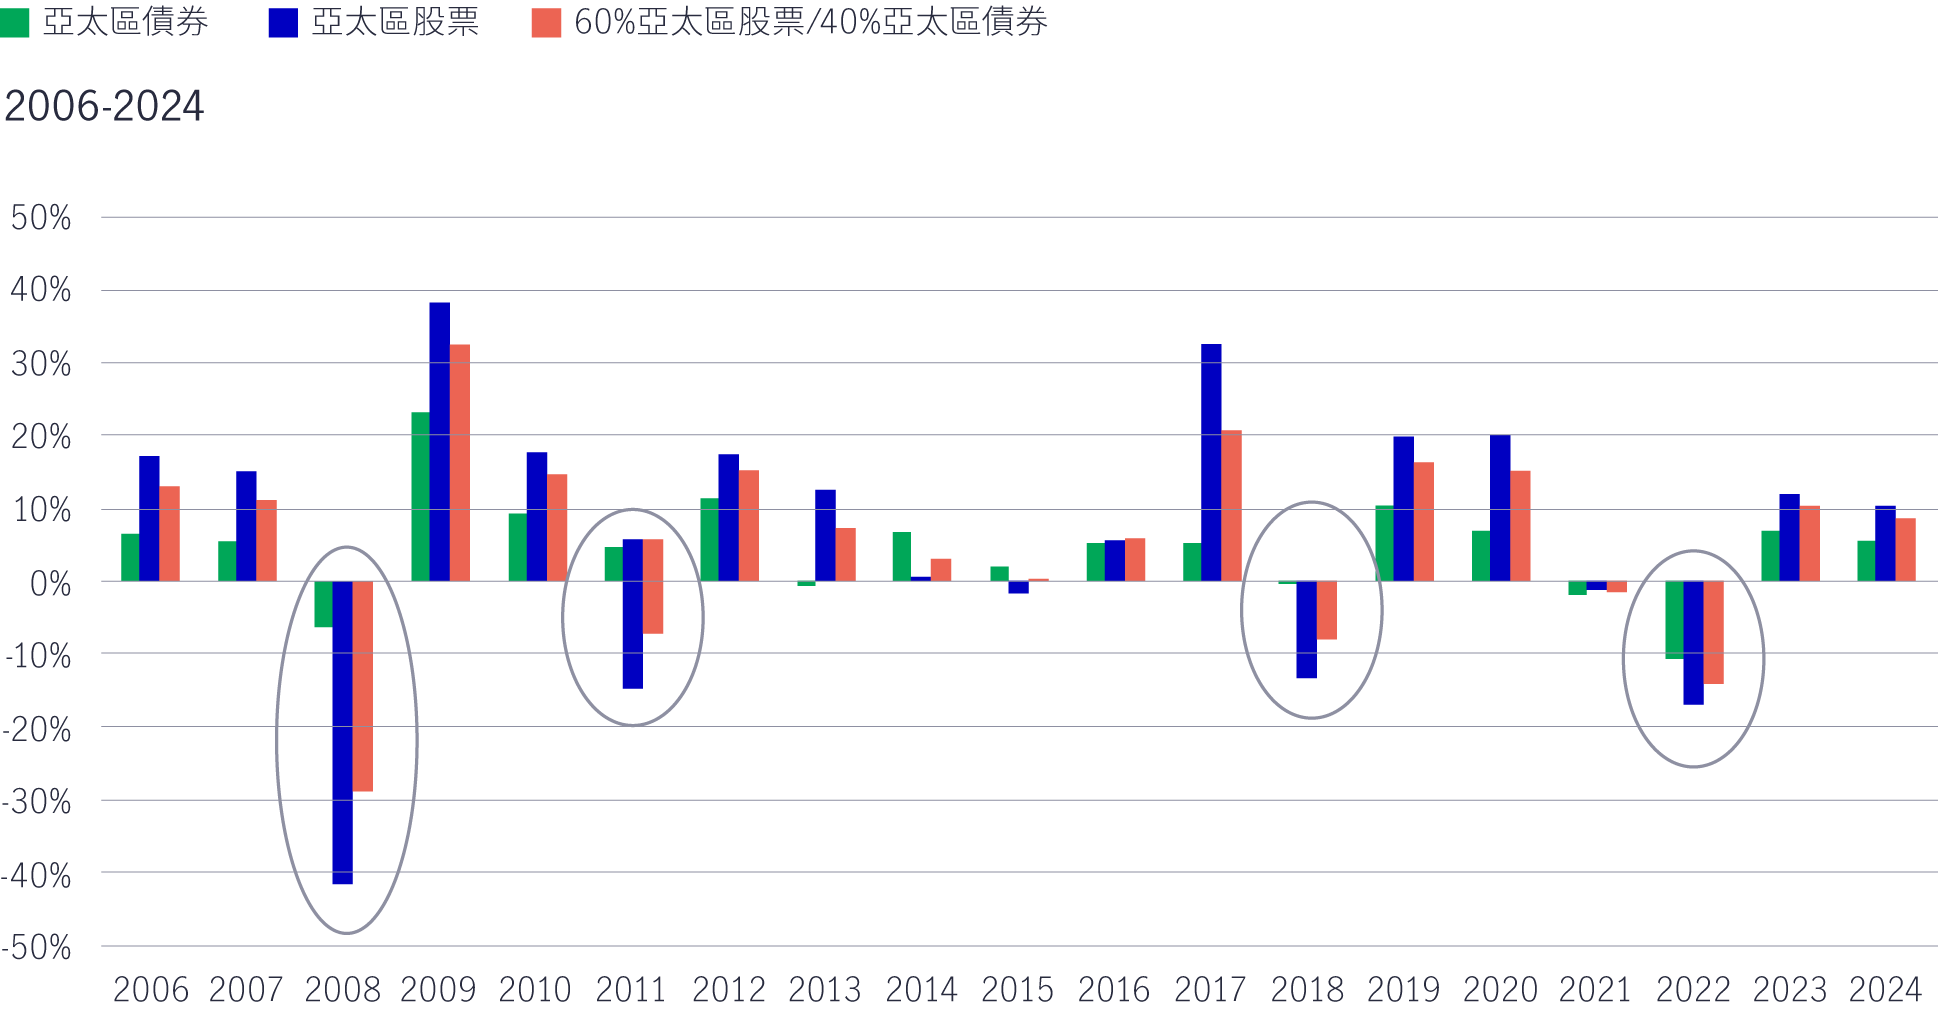
綜觀亞太區債券自2006年以來的曆年回報,只有一年的跌幅超過10%,惟亞洲股票曾四次錄得超過10%的跌幅。此外,債券在提供穩定收益及作為分散投資工具,以降低整體投資組合波幅方面,確實能夠發揮重要作用,於2005年10月至2024年12月期間,由60%亞太區股票及40%亞太區債券組成的多元化投資組合每年錄得5.3%的年度回報,而且標準差明顯較低,每年為11.2%(對比亞太區股票的總回報及標準差分別為每年5.4%及16.4%)。60/40投資組合的最大跌幅明顯較低,為38.2%,曾有兩個曆年錄得超過10%的跌幅;亞太區股票的最大跌幅則為54.5%,並曾有四個曆年錄得超過10%的跌幅。
鑑於貿易政策可能出現變動,使環球經濟步入更不明朗的時期,加上美國股市估值顯著上升,亞太區債券在提高投資組合的穩定性和降低整體風險方面發揮明顯作用。
圖1:亞太區債券、亞太區股票及60/40投資組合的回報比較
資料來源:宏利投資管理、彭博資訊,截至2024年12月31日。
圖2:增持亞太區債券可大幅降低投資組合風險
資料來源:宏利投資管理、彭博資訊,截至2024年12月31日。
關於聯儲局三年來首次加息的最新觀點
美國聯儲局宣布調高聯邦基金利率25點子,加幅符合市場預期。環球首席經濟師Alex Grassino分享他對加息的最新觀點。
AI熱潮背後:宏利環球多元資產入息基金如何發掘長線股票投資機遇
人工智能(AI)持續創造潛在投資機遇,但我們認為,並非所有與 AI 相關的企業都能成為長期贏家。有見及此,宏利環球基金 – 環球多元資產入息基金採取更具選擇性及重視估值的投資策略。在本投資通訊中,我們將探討在識別長期贏家時所著重的三大關鍵特質,以及這些投資原則如何體現於本基金的股票配置之中。現時,本基金維持看好通訊服務、康健護理、必需消費品及能源等板塊。目前的配置反映投資團隊由下而上分析的投資理念,精選具備長期基本因素、良好現金流特質及估值吸引力的企業。
環球股票多元入息基金:市場波動期間繼續嚴選投資
環球股市近期波動加劇,主要受人工智能硬件、半導體及大型雲端運算公司的盈利公告所影響。市場憂慮央行可能加息,亦為投資者增添不確定性。人工智能相關領域經歷長時間的強勁表現後,市場預期顯得偏高。即使企業公布穩健業績,若其展望僅符合而非優於投資者預期,股價仍可能大幅波動。在此環境下,環球股票多元入息基金仍專注於其核心目標:締造收益及保持分散投資,以捕捉潛在的資本增長機會。